- 25 Febbraio 2025
La Legge di conversione del Decreto Milleproroghe, in vigore dal 25 febbraio 2025, introduce un’importante novità per i contribuenti decaduti dalla Rottamazione Quater.
Chi non ha rispettato le scadenze dei pagamenti può ora essere riammesso presentando un’apposita domanda entro il 30 aprile 2025.
Chi può essere riammesso
I contribuenti che possono accedere nuovamente alla definizione agevolata delle cartelle esattoriali sono coloro che:
- Non hanno rispettato almeno una delle scadenze previste fino al 31 dicembre 2024.
- Hanno effettuato un pagamento in ritardo, oltre il termine massimo di tolleranza di cinque giorni, oppure per un importo inferiore rispetto a quello dovuto.
L’Agenzia delle Entrate-Riscossione comunica che chi è in regola con i pagamenti deve proseguire il piano di pagamento già in corso, rispettando la prossima scadenza del 28 febbraio 2025 (con tolleranza fino al 5 marzo).
Come presentare la domanda
Per essere riammessi alla Rottamazione Quater, è necessario presentare una nuova richiesta di adesion inviando un modulo specifico che sarà disponibile nelle prossime settimane sul sito dell’Agenzia delle Entrate-Riscossione.
Nella domanda, il contribuente dovrà indicare:
- I debiti per cui chiede la riammissione;
- La modalità di pagamento scelta:
- Pagamento in un’unica soluzione entro il 31 luglio 2025;
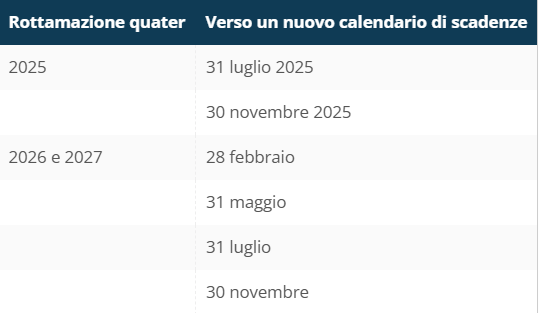
- Pagamento rateale in massimo 10 rate di pari importo, con scadenze fissate per il 31 luglio e 30 novembre 2025, e successivamente il 28 febbraio, 31 maggio, 31 luglio e 30 novembre negli anni 2026 e 2027.
Cosa succedere dopo la riammissione
Dopo aver presentato la domanda entro il 30 aprile 2025, i contribuenti riceveranno entro il 30 giugno 2025 una Comunicazione dall’Agenzia delle Entrate-Riscossione con l’ammontare complessivo delle somme dovute e il piano dettagliato dei pagamenti.
Alle somme dovute verranno applicati interessi del 2% annuo a partire dal 1° novembre 2023.
Se il contribuente ha effettuato pagamenti anche dopo la decadenza, questi saranno considerati come acconti sulle somme residue, incluse eventuali sanzioni e interessi. Infatti, la decadenza dalla Definizione Agevolata comporta la perdita delle agevolazioni e il ripristino del debito residuo, comprensivo di sanzioni e interessi.
Nuovo calendario delle scadenze