È stata pubblicata in Gazzetta Ufficiale la Legge di Bilancio 2026, in vigore dal 1° gennaio 2026.
Di seguito riepiloghiamo le principali novità fiscali e agevolative di interesse per famiglie, professionisti e imprese.
IRPEF – Revisione delle aliquote
È prevista la riduzione della seconda aliquota IRPEF, che passa dal 35% al 33% per i redditi compresi tra 28.000 e 50.000 euro.
Il beneficio fiscale può arrivare a circa 440 euro annui, ma viene progressivamente annullato per i contribuenti con redditi superiori a 200.000 euro, attraverso una riduzione delle detrazioni spettanti.
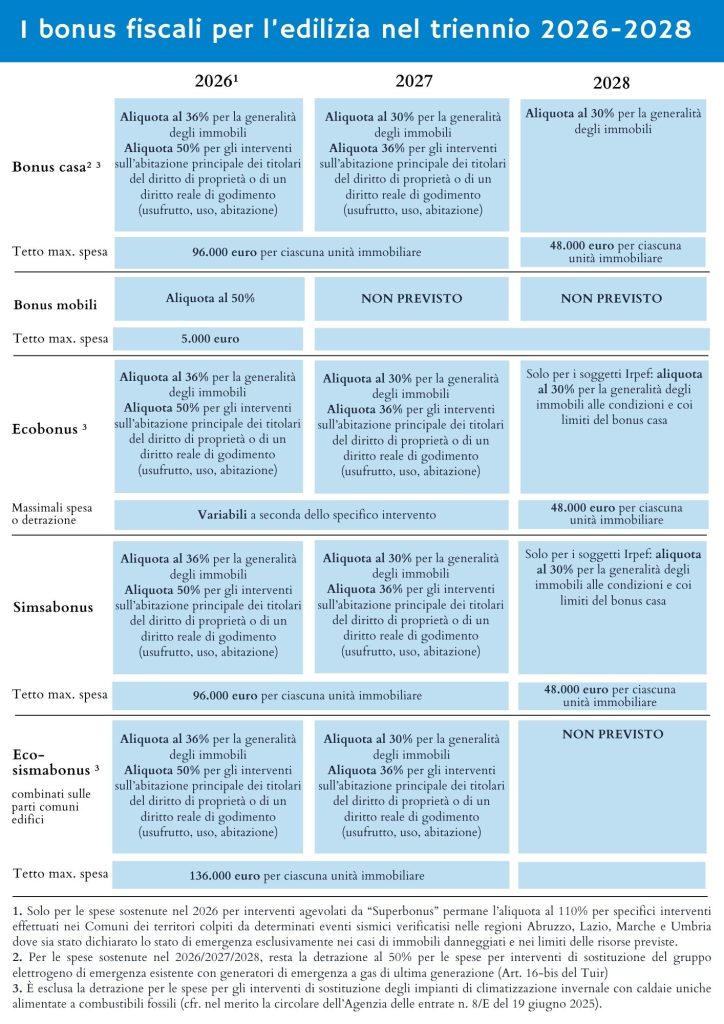
Bonus fiscali edilizi 2026
Confermate, con alcune rimodulazioni, le principali agevolazioni in ambito edilizio.
Bonus ristrutturazioni
-
50% per interventi sull’abitazione principale
-
36% per seconde case o altri immobili
-
Spesa massima: 96.000 euro per unità immobiliare
-
Detrazione ripartita in 10 quote annuali
Ecobonus
Aliquote allineate al bonus ristrutturazioni:
-
50% prima casa
-
36% altri immobili
Bonus mobili ed elettrodomestici
Detrazione 50% su una spesa massima di 5.000 euro, per l’acquisto di mobili ed elettrodomestici nuovi con requisiti energetici specifici.
La detrazione è ripartita in 10 quote annuali.
Locazioni brevi
Cedolare secca
-
21% per un solo immobile
-
26% dal secondo immobile
Attività d’impresa
Dal 2026 il numero massimo di immobili destinabili a locazioni brevi in regime “privato” scende da 4 a 2.
La locazione di tre o più immobili è considerata attività d’impresa, con obbligo di apertura della partita IVA ed esclusione della cedolare secca.
Buoni pasto
La soglia di esenzione per i buoni pasto elettronici sale da 8 a 10 euro per dipendente.
Regime forfettario 2026
Confermata anche per il 2026 la soglia di 35.000 euro di redditi da lavoro dipendente oltre la quale non è possibile accedere al regime forfetario.
Iperammortamento e Industria 4.0
Introdotto un nuovo regime di iperammortamento per investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028 in beni materiali e immateriali “4.0” e in beni per l’autoproduzione di energia da fonti rinnovabili.
Le maggiorazioni previste sono:
-
180% fino a 2,5 milioni di euro
-
100% da 2,5 a 10 milioni
-
50% da 10 a 20 milioni
È inoltre istituito un fondo da 1,3 miliardi di euro per il rifinanziamento del credito d’imposta Industria 4.0.
Plusvalenze da cessione di beni strumentali
Dal 2026 le plusvalenze concorrono interamente alla formazione del reddito nell’esercizio di realizzo, senza possibilità di rateizzazione.
Resta invariata la rateizzazione (fino a 5 anni) per le cessioni di azienda o rami d’azienda.
Assegnazione agevolata beni ai soci
Riproposto il regime di assegnazione agevolata di beni immobili o mobili registrati ai soci, con operazioni da effettuare entro il 30 settembre 2026.
Ires premiale
Confermata la riduzione dell’aliquota IRES dal 24% al 20% per le imprese che reinvestono gli utili in nuovi investimenti produttivi e occupazione, nel rispetto delle condizioni previste.
Compensi dei professionisti verso la PA
Dal 15 giugno 2026, i pagamenti dei compensi dei liberi professionisti da parte delle Pubbliche Amministrazioni sono subordinati alla presentazione di una certificazione di regolarità fiscale e contributiva, anche per importi fino a 5.000 euro.
Criptoattività e Tobin tax
-
Escluse dall’aumento al 33% le plusvalenze su token di moneta elettronica denominati in euro
-
Non costituiscono realizzo imponibile la conversione euro/token né il rimborso del valore nominale
-
Aumento della Tobin tax:
-
dallo 0,2% allo 0,4% su azioni e strumenti partecipativi
-
dallo 0,02% allo 0,04% sulle negoziazioni ad alta frequenza
-