


- 29 Ottobre 2020
Il Decreto Ristori (Dl del 28/10/2020 n. 137) contiene misure urgenti in materia di tutela della salute, sostegno ai lavoratori e alle imprese, giustizia e sicurezza, connesse all’emergenza epidemiologica da Covid-19.
Il Decreto entra in vigore dal 29/10/2020 e sarà presentato alle Camere per la conversione in Legge.
Procediamo ad elencare alcune delle misure previste in ambito fiscale.
1. Contributi a fondo perduto
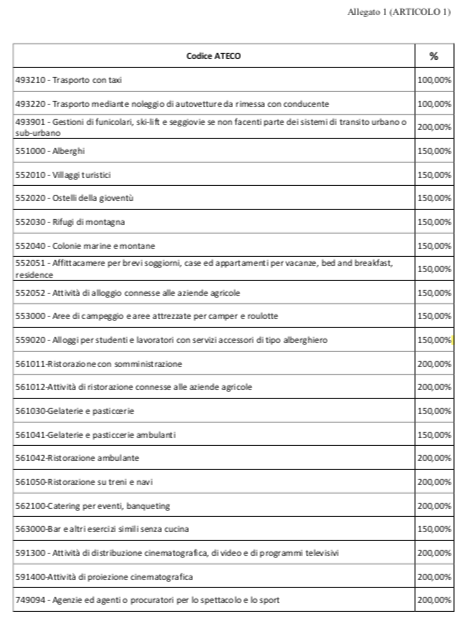
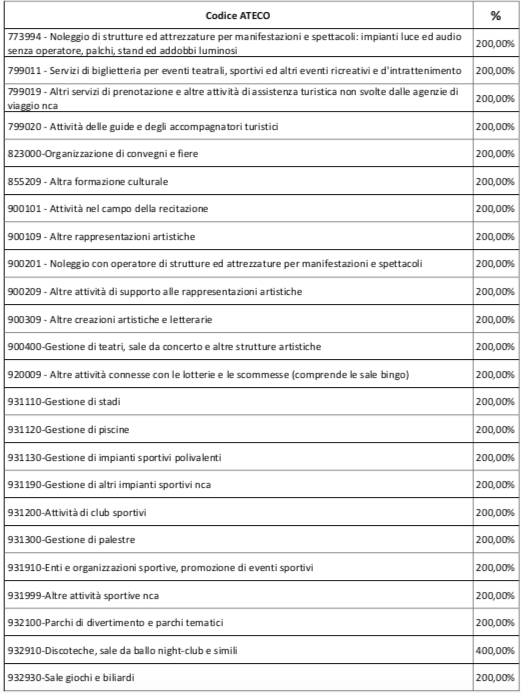
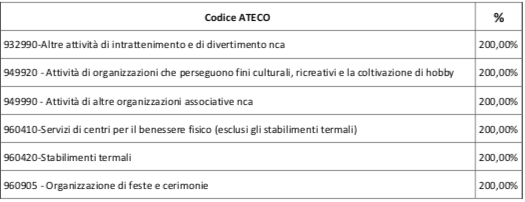
Al fine di sostenere gli operatori dei settori economici interessati alle nuove misure restrittive introdotte con decreto del 24/10 è riconosciuto un contributo a fondo perduto a favore dei soggetti che alla data del 25/10/2020 hanno la partita iva attiva e dichiarano di svolgere come attività prevalente una di quelle riferite agli ATECO riportati nell’allegato 1.
Il contributo spetta a condizione che l’ammontare del fatturato e dei corrispettivi di aprile 2020 sia inferiore a 2/3 dell’ammontare del fatturato e dei corrispettivi del mese di aprile 2019 (periodo di riferimento: data di effettuazione dell’operazione). Il requisito del fatturato può essere assente in caso di partita iva attivata a partire dal 1° gennaio 2019. Il contributo non spetta ai soggetti la cui partita IVA risulti cessata alla data di presentazione dell’istanza.
Per i soggetti che hanno già beneficiato del contributo a fondo perduto, l’Agenzia delle Entrate provvederà ad effettuare l’accredito direttamente sul conto corrente bancario o postale sul quale era già stato erogato il contributo precedente. Per i soggetti che non hanno ancora presentato istanza, il contributo sarà riconosciuto previa presentazione di apposita istanza tramite procedura web (con provvedimento del Direttore dell’Agenzia delle Entrate sono definiti i termini e le modalità di trasmissione dell’istanza).
L’importo del contributo varierà dal 100% al 400% di quanto previsto in precedenza, in funzione del settore di attività.
2. Credito d’imposta per i canoni di locazione degli immobili ad uso non abitativo e affitto d’azienda
Per le imprese nei settori riportati nelle tabelle precedenti, indipendentemente dal volume di ricavi e compensi registrati nel periodo d’imposta precedente, il credito d’imposta sulle locazioni spetta anche riferito ai mesi di ottobre, novembre e dicembre.
3. Cancellazione della seconda rata IMU
Non è dovuta la seconda rata IMU relativa agli immobili e le relative pertinenze in cui si esercitano le attività indicate nella tabella precedente, a condizione che i relativi proprietari siano anche gestori delle attività ivi esercitate.
4. Proroga del termine per la presentazione del modello 770
Il termine di presentazione del modello 770 relativo all’anno d’imposta 2019 è prorogato al 10/12/2020.